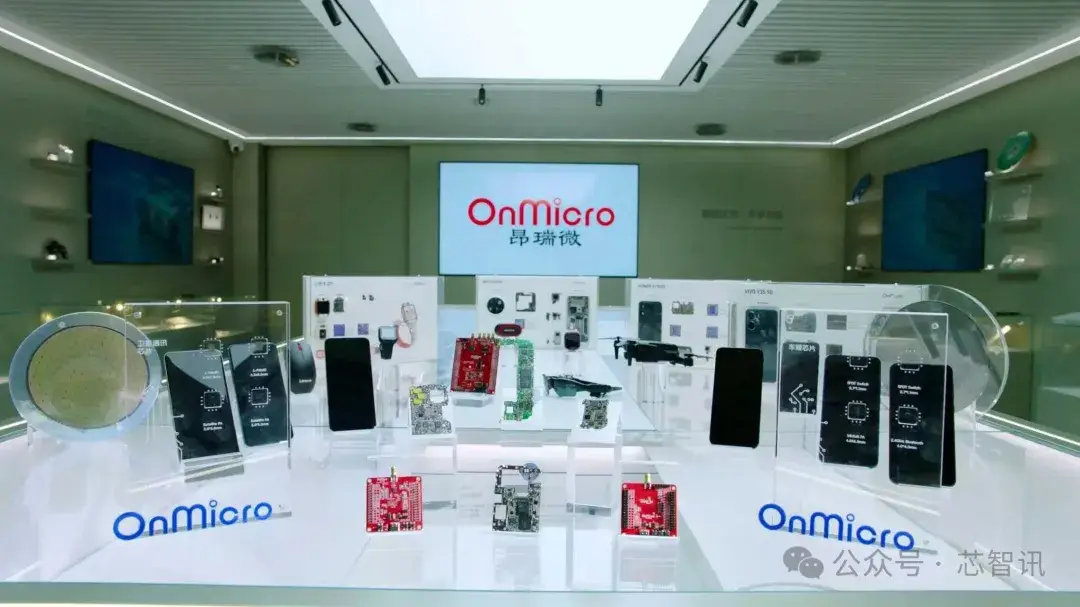
日前,国内射频前端核心厂商昂瑞微披露2026年第三季度报告。在消费电子修复周期开启、上游半导体产能压力消化、国际射频龙头合并重塑竞争格局、物理AI驱动通信行业重塑的多重背景下,昂瑞微三季度经营呈现多项边际改善信号:单季营收降幅收窄、经营性现金流转正,第二、第三增长曲线和新兴业务赛道进入量产兑现期。

10月30日,中微公司(688012.SH)披露2026年第三季度报告。前三季度,公司实现营业收入约103.26亿元,同比增长28.08%,营收规模首次在前三季度突破百亿元关口;归属于上市公司股东的净利润约41.34亿元,同比增长241.31%。在AI算力需求持续爆发、全球半导体设备市场加速扩容、国内产业链自主可控需求不断提升的背景下,公司营收与利润双双创下同期新高。

近日,55台搭载兆芯开胜KH-50000处理器的高性能服务器成功中标某单位EDA AI 智算平台项目。项目依托自主可靠、稳定高效的国产算力底座,推动EDA与AI融合创新,加速在芯片研发等关键核心场景落地应用。

近日,国产射频滤波器龙头企业新声半导体在海外市场取得新的业务进展。该公司已向印度L&T Semiconductor Technologies(LTSCT)及韩国AM Telecom实现多款滤波器产品批量供货,其中韩国客户的相关产品面向日本M2M (Machine-to-Machine)通信模组市场。

10月29日,*ST闻泰(600745) 在互动平台上就投资者关注的公司与荷兰安世谈判、接触方面的最新进展回复表示,公司与荷兰安世半导体管理人就谈判事项已达成保密安排,双方在具体谈判过程中需严格遵守。如在谈判过程中涉及重大决策事项或达到上市公司信息披露标准,公司将严格按照相关规定,履行审议程序、及时进行信息披露,具体内容请以公司公告为准,敬请投资者谅解。因相关事项涉及跨境司法程序、跨境公司治理等多重复杂外部因素影响,进展及结果存在不确定性。同时,公司仍将采取一切可能的手段,维护公司及全体股东利益。敬请投资者理性投资,审慎评估投资风险。

当地时间10月29日美股盘后,处理器大厂英特尔(Intel)发布2026年第三季财务报告。尽管第三季营收与调整后每股盈余双双超越华尔街分析师预期,但受全球PC市场持续疲软及以色列晶圆厂意外事故拖累,公司给出的第四季财测远低于市场预期。受此利空打击,英特尔盘后股价暴跌23.11%。

据彭博社近日报道,美国网络与ASIC设计大厂Marvell正就收购光学元件供应商Lumentum进行深入谈判,预计交易最快可能于下周正式宣布。

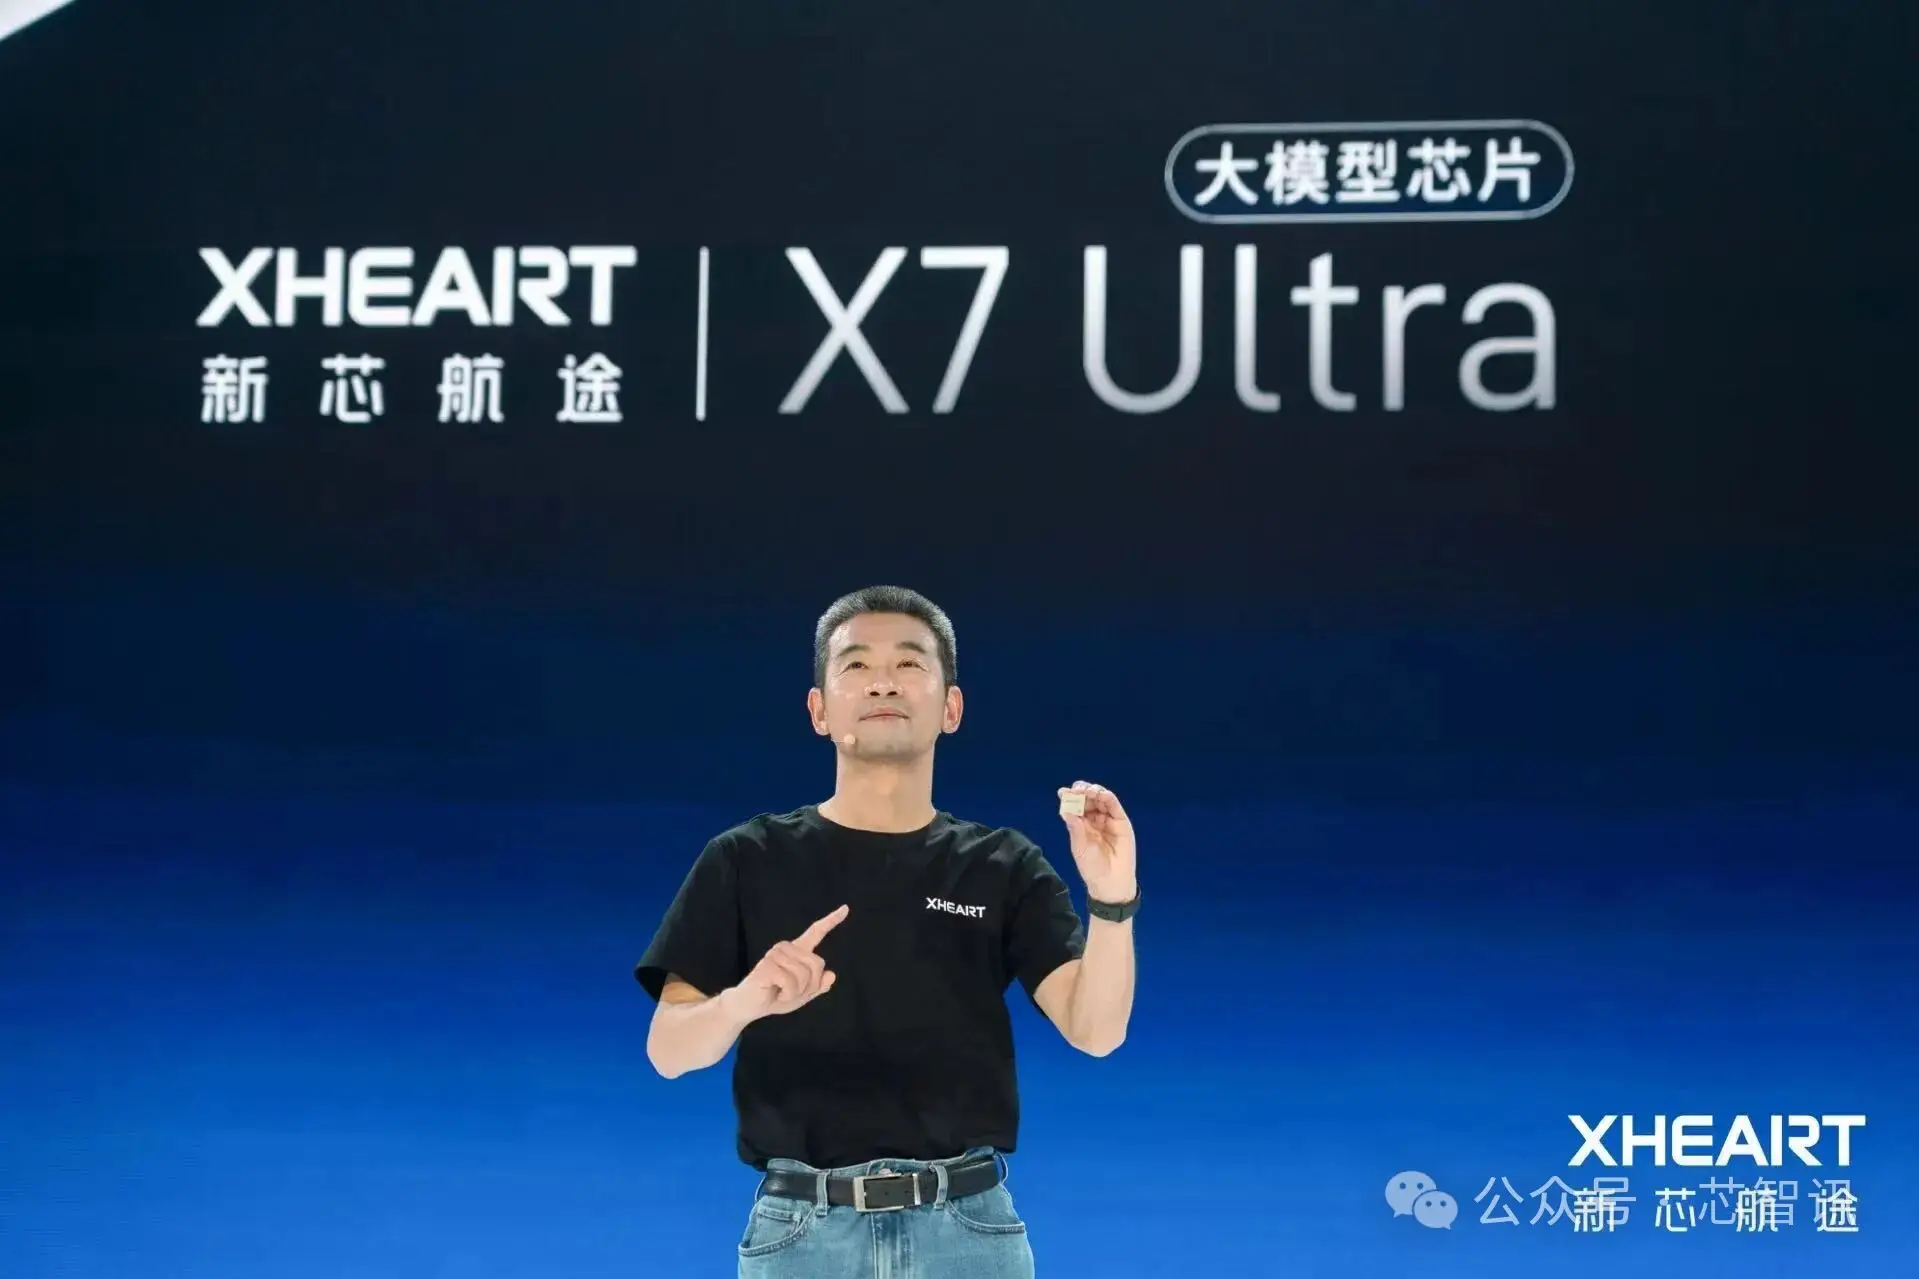
10月29日,XHEART新芯航途正式发布大模型芯片X7 Ultra,以“大模型定义芯片”为核心理念,从真实量产模型需求出发设计芯片架构,大模型算力达700 TOPS。X7 Ultra具备六大产品优势:专为大模型设计的超大核NPU、硬件并行度解锁、AI工具链重构、中国首发量产Armv9车规级CPU、深度异构计算,以及软硬兼备的安全能力。基于量产智驾大模型实测,其NPU计算利用率达到98.7%。相比行业旗舰产品,其内存带宽消耗下降80%,能效提升100%。

10月29日,兆易创新公布了2026年三季度财报,实现营业收入87.32亿元,同比增长225.65%,环比增长18.4%;归母净利润42.09亿元,同比增长728.93%,环比下滑21.0%;扣非净利润为45.51亿元,同比增长814.39%,环比增长31.0%。

10月29日,三星电子公布2026年第三季度财报。受人工智能(AI)基础设施投资持续增长、存储芯片需求强劲及产品价格上涨推动,三星电子当季实现合并营收195.25万亿韩元,同比增长126.9%,环比增长14%;营业利润107.44万亿韩元(约合人民币5361亿元),同比增长783.1%,环比增长约20%;净利润75.13万亿韩元,同比增长514.6%,环比增长约5%。

10月28日,NAND Flash控制芯片厂商慧荣科技(Silicon Motion)公布2026年第三季度财报。在AI基础设施与企业级存储需求持续爆发的推动下,公司单季营收连续第四个季度刷新历史纪录,其中Ferri车用/边缘AI及企业级启动盘解决方案营收同比暴增逾25倍,成为最强增长引擎。总经理苟嘉章明确表示,2026全年营收将创历史新高,较2025年增长超过100%。

10月28日,晶圆代工大厂联电召开2026年第三季度法说会并公布财报。在终端需求稳健复苏的推动下,联电第三季度晶圆出货量创下历史新高,产能利用率从上一季度的85%跃升至92%,数座12英寸厂满载运转。尽管营收与净利润略低于市场预期,但联电董事会仍核准追加约32亿美元资本支出,加速新加坡与台南扩产,并给出了2027年ASP(平均售价)将增长一成的积极指引。